


Ein Staatsfonds aus Anleihen?
von Josef Obergantschnig
Bundeskanzler Christian Stocker hat Ende August einen Staatsfonds zur Absicherung der Pensionen vorgeschlagen, gespeist aus etwa der Hälfte der Gewinne aus den Staatsbeteiligungen, rund 700 Mio. Euro im Jahr. Die Debatte dreht sich seither darum, ob man so einen Fonds will. Wie viel er bringen würde, hat kaum jemand gerechnet. Ich habe es getan, über dreißig Jahre, in vier Anlagevarianten und unter drei Regeln für die Ausschüttung an das Budget.
Vier Befunde
- Die Größenordnung: Aus 21 Mrd. Euro Einzahlung entstehen über dreißig Jahre je nach Veranlagung 20,2 bis 34,1 Mrd. Euro in heutiger Kaufkraft, samt allem, was zwischendurch ans Budget geflossen ist. Nominal sind es 34 bis 59 Mrd. Euro. Am Geldmarkt geparkt wären es real nur 16,9 Mrd. Euro.
- Anleihen und Drei-Prozent-Regel vertragen sich nicht. Mit der dreißigjährigen Bundesanleihe verliert der Fonds real rund 1,05 % pro Jahr an Substanz, am Geldmarkt rund 2,4 %.
- Eine Aufbauphase lohnt sich. Zehn Jahre ohne Ausschüttung belasten das Budget real kaum und machen den Fonds um rund 1,4 Mrd. Euro größer.
- Die laufende Ausschüttung hat einen Preis. Über dreißig Jahre kostet sie im norwegischen Fall rund 14 Mrd. Euro an Endvermögen, den entgangenen Zinseszins.
Vier Varianten, gerechnet mit realisierten Zahlen
Gerechnet ist mit 700 Mio. Euro Einzahlung jeweils zum Jahresende, dreißig Jahre lang. Das sind 21 Mrd. Euro nominal oder 15,7 Mrd. Euro in heutiger Kaufkraft bei 2 % Inflation. Wo entnommen wird, sind es wie in Norwegen 3 % des Vermögens zu Jahresbeginn. Die Renditen sind nicht angenommen, sondern realisiert oder am Markt abgelesen:
| Variante | Aktienquote | Rendite p. a. | Herkunft |
|---|---|---|---|
| MSCI World | 100 % | 6,2 % bis 10,1 %, Mittel 7,9 % | alle 21 abgeschlossenen 30-Jahres-Sparperioden, Rendite-Dreieck des Deutschen Aktieninstituts, Stand 31.12.2025 |
| Norwegischer Staatsfonds | 72,1 % | 6,86 % | Durchschnittsrendite seit 1998, NBIM, Stichtag 30.06.2026 |
| Bundesanleihe 30 Jahre | 0 % | 4,07 % | Benchmark-Anleihe AT0000A3T279, Schlusskurs Wiener Börse 03.09.2026 |
| Geldmarkt | 0 % | 2,646 % | 3-Monats-Euribor, 02.09.2026 |
Alle Renditen sind nominal, die Werte des Rendite-Dreiecks zusätzlich vor Kosten und Steuern. Die 7,9 % des Weltaktienindex entsprechen bei 2 % Inflation real rund 5,9 %.
Ohne Entnahme
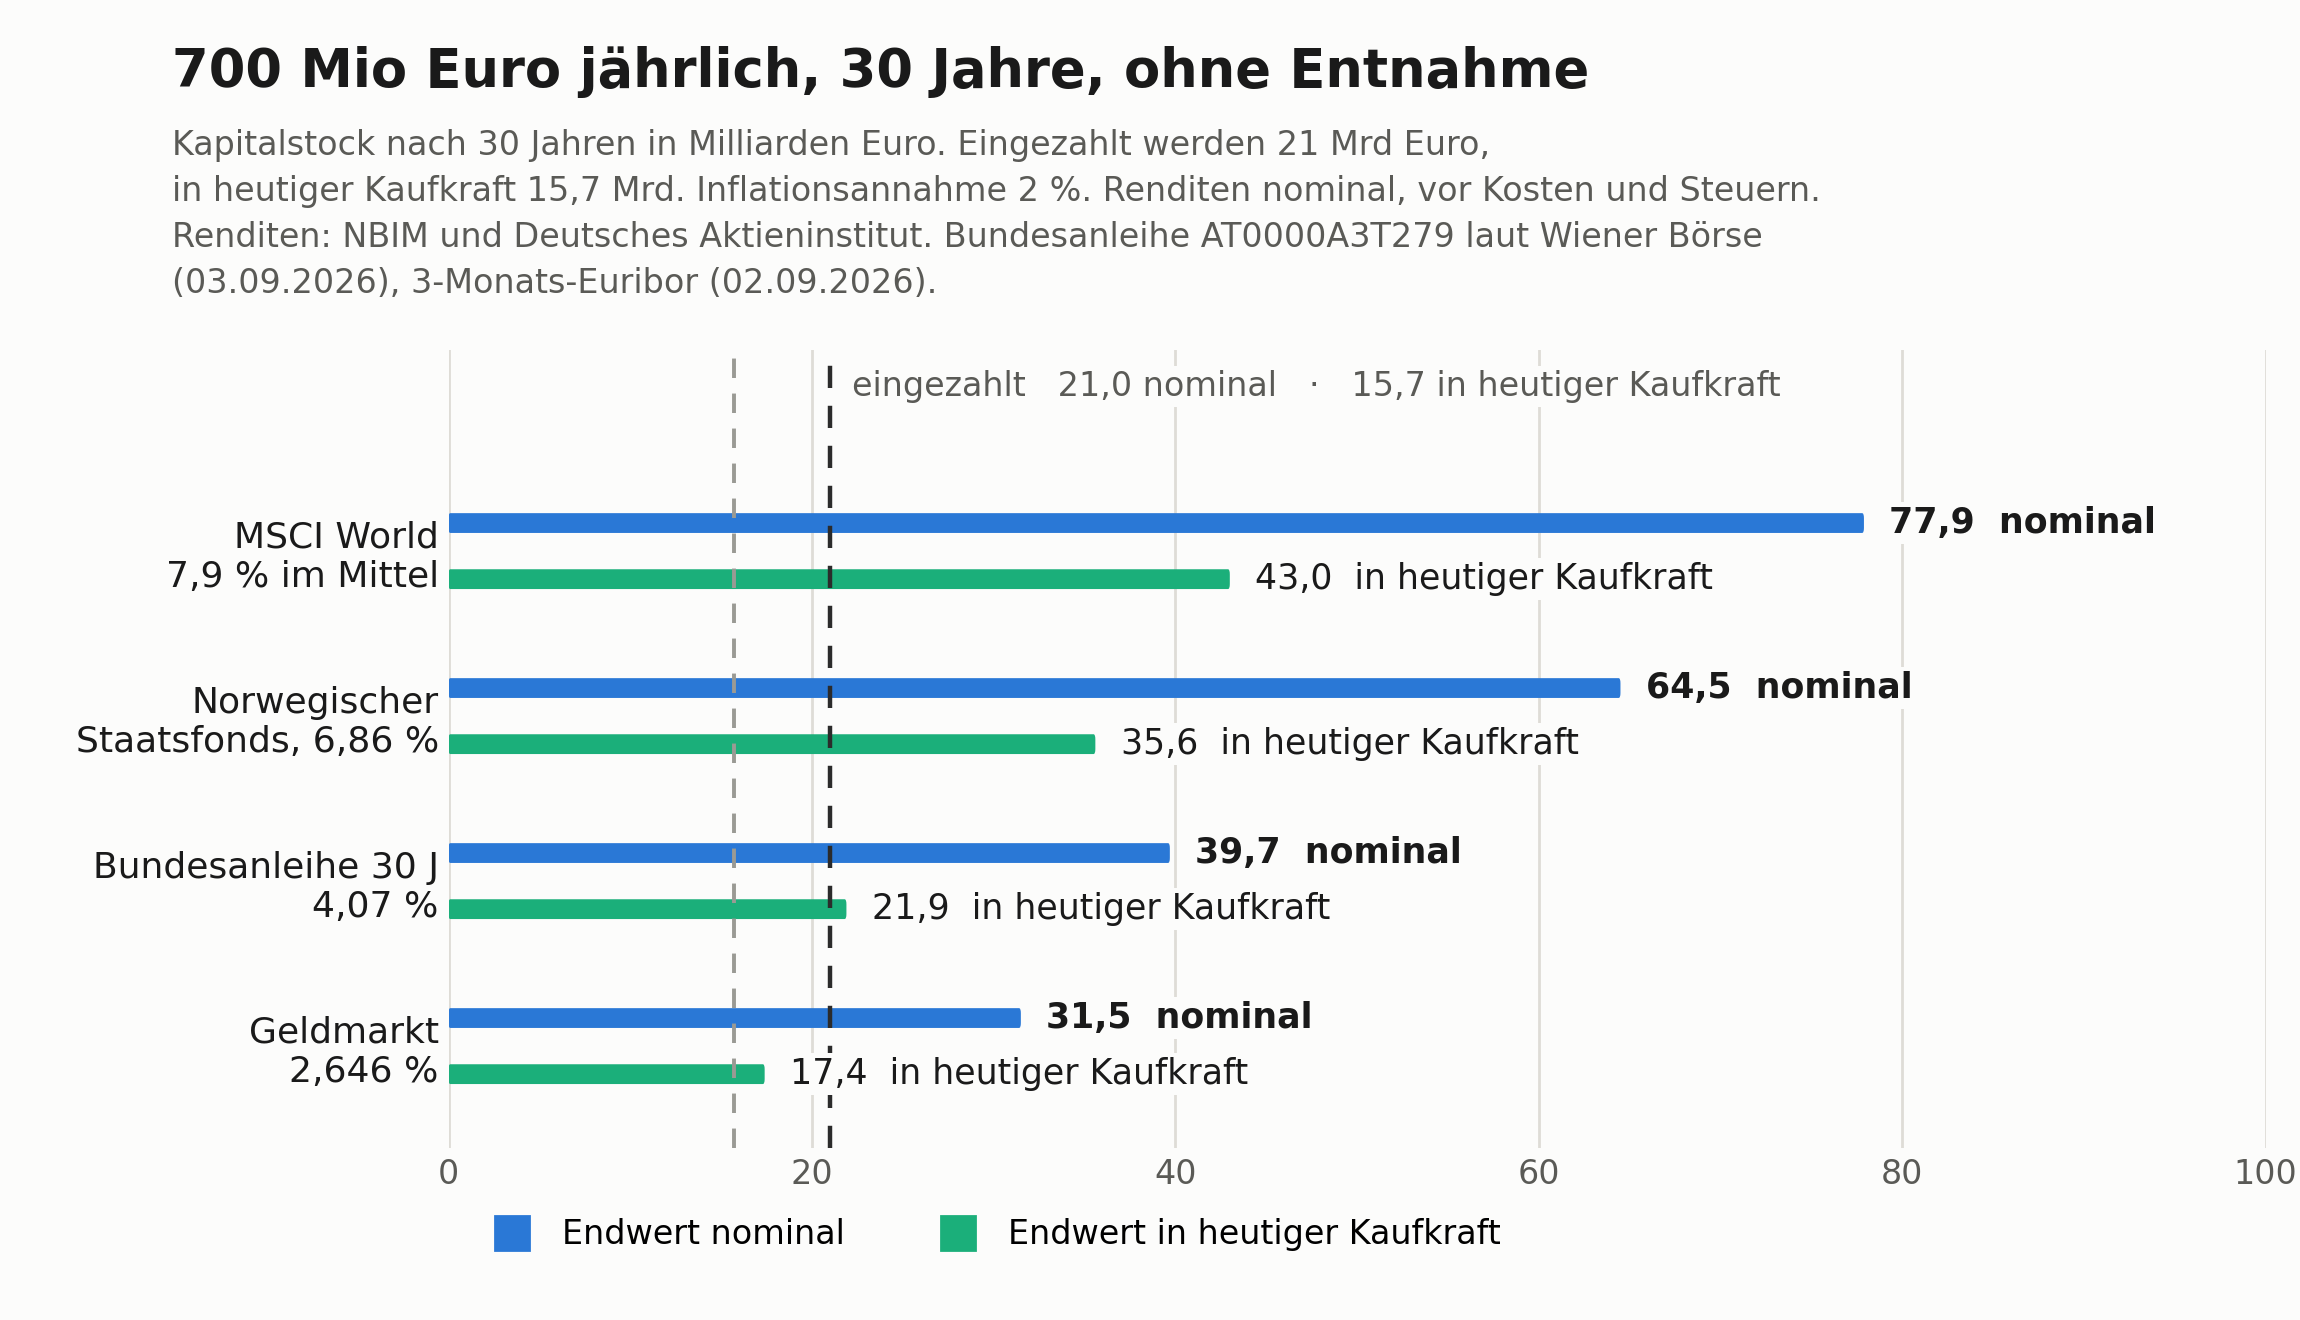
Bei norwegischer Veranlagung stehen nach dreißig Jahren 64,5 Mrd. Euro nominal da, 35,6 Mrd. Euro in heutiger Kaufkraft. Mit der Bundesanleihe sind es 39,7 und 21,9 Mrd. Euro, am Geldmarkt 31,5 und 17,4 Mrd. Euro.
Mit der Drei-Prozent-Regel
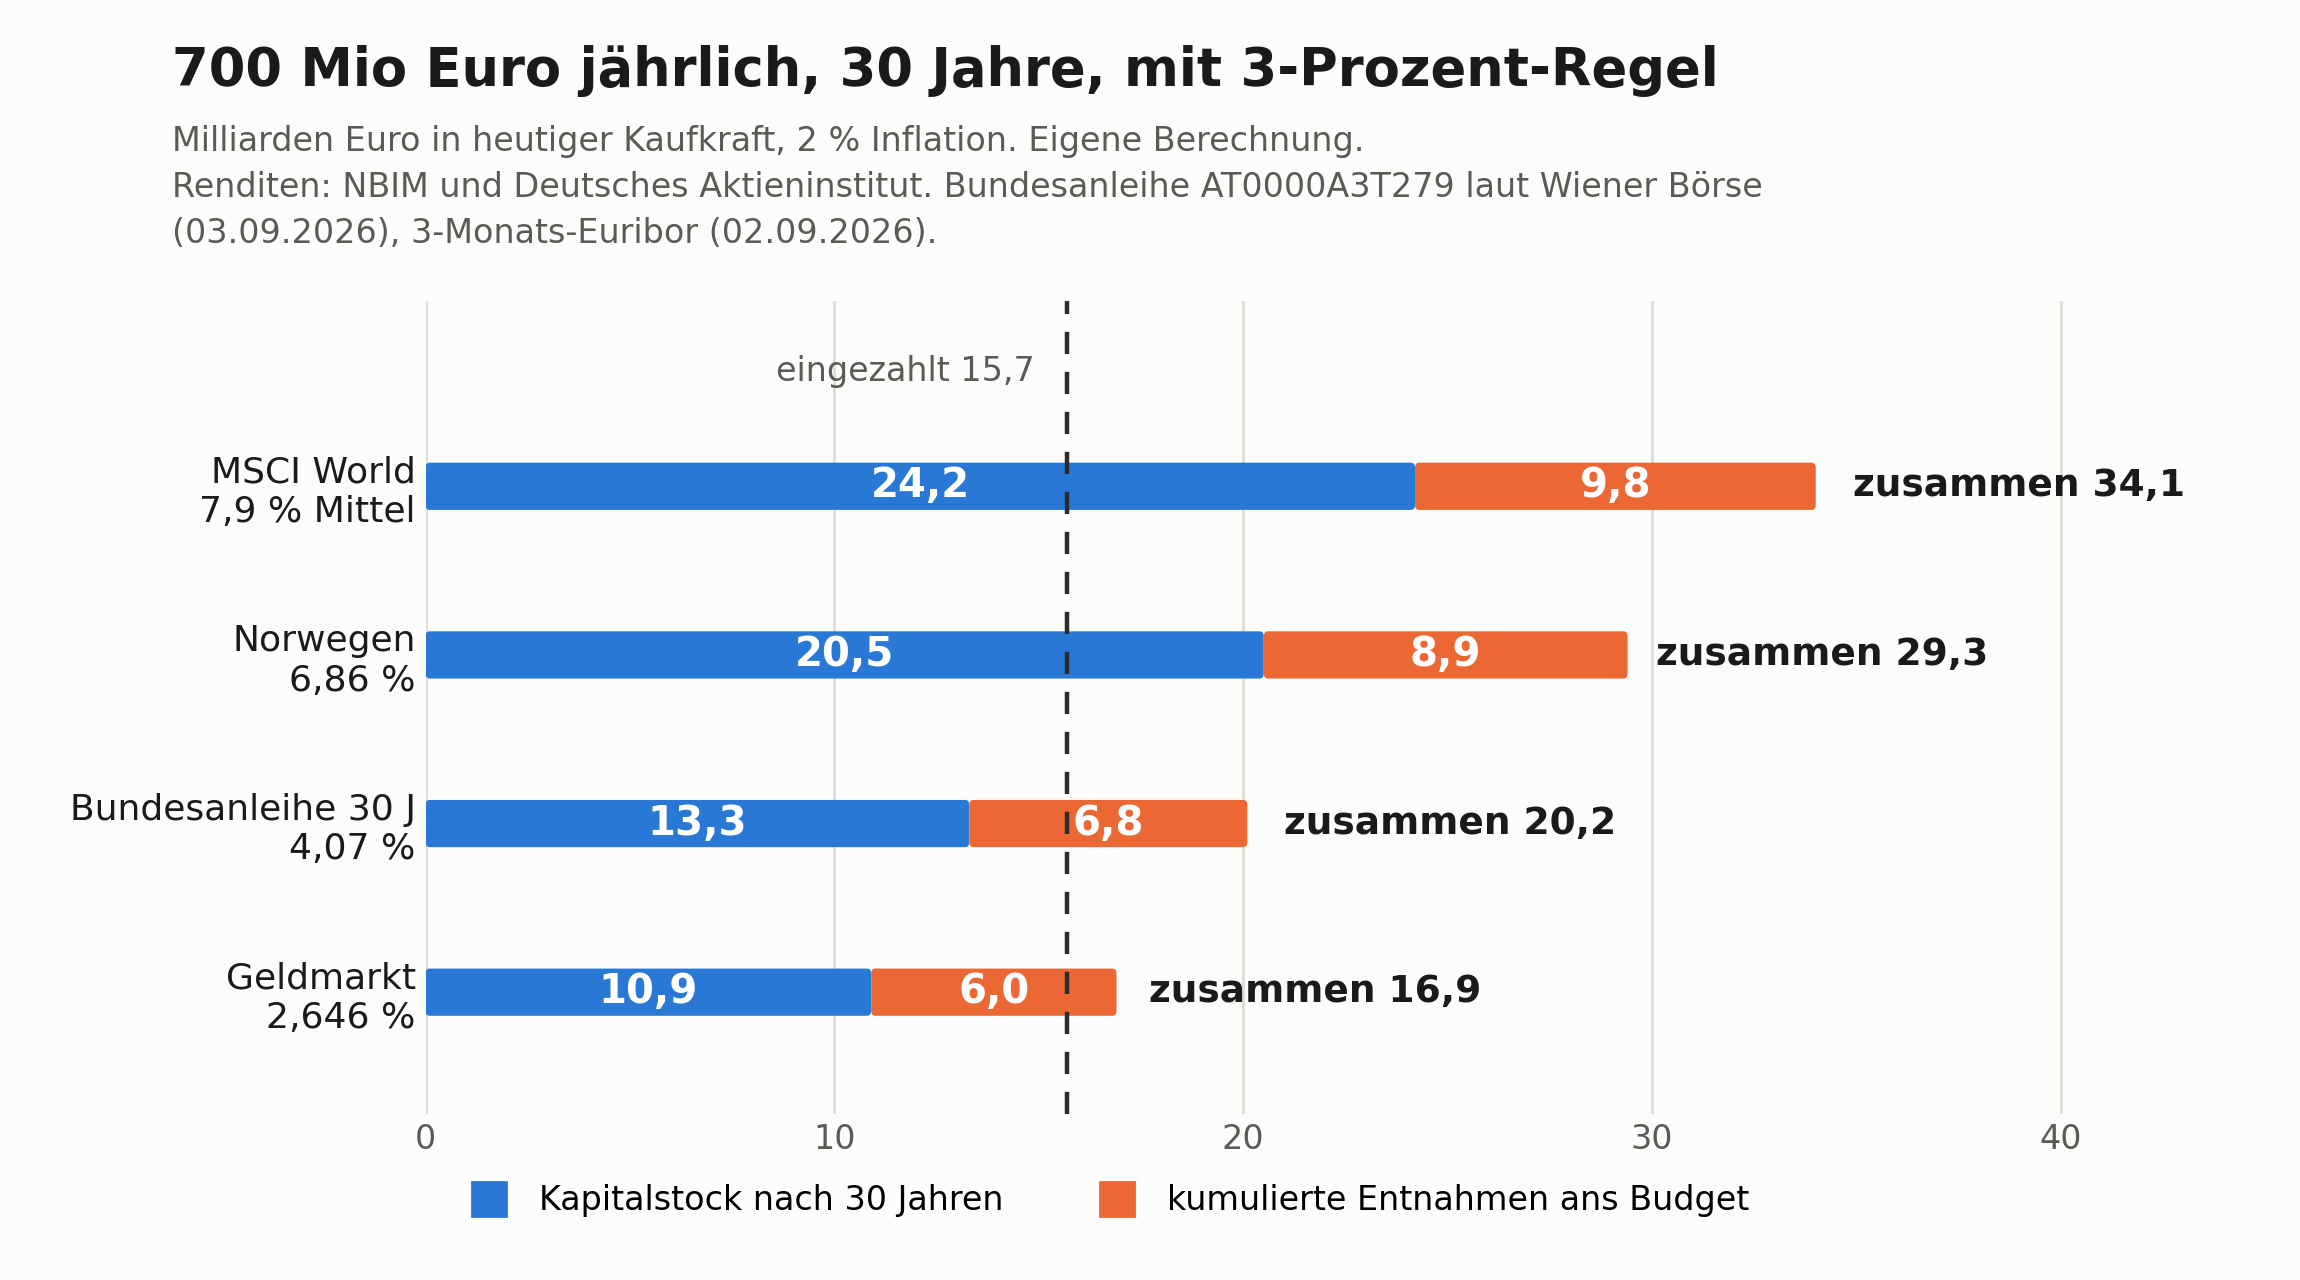
| Variante | Kapitalstock real | Entnahmen real | zusammen |
|---|---|---|---|
| MSCI World, Mittel | 24,2 | 9,8 | 34,1 |
| Norwegischer Staatsfonds | 20,5 | 8,9 | 29,3 |
| Bundesanleihe 30 Jahre | 13,3 | 6,8 | 20,2 |
| Geldmarkt | 10,9 | 6,0 | 16,9 |
Alle Werte in Mrd. Euro, in heutiger Kaufkraft.
Warum sich ein Anleihenfonds selbst verzehrt
Eine Entnahmeregel trägt nur, wenn das Vermögen real mehr erwirtschaftet, als ihm entzogen wird. Nach der Entnahme bleibt dem Fonds jedes Jahr das 0,97-Fache seines Vermögens samt Rendite. Daraus ergibt sich die Substanzentwicklung:
| Variante | nominal | real bei 2 % Inflation |
|---|---|---|
| MSCI World, Mittel 7,9 % | plus 4,66 % | plus 2,66 % |
| Norwegischer Staatsfonds 6,86 % | plus 3,65 % | plus 1,65 % |
| Bundesanleihe 4,07 % | plus 0,95 % | minus 1,05 % |
| Geldmarkt 2,646 % | minus 0,43 % | minus 2,43 % |
Mit der Bundesanleihe sind nach dreißig Jahren 27 % der ursprünglichen Kaufkraft aufgezehrt, am Geldmarkt mehr als die Hälfte. Die 72 % Aktien des norwegischen Fonds sind deshalb keine Frage der Risikofreude. Sie sind die rechnerische Folge des Auftrags, Kaufkraft über Generationen zu erhalten und gleichzeitig laufend an das Budget abzugeben. Umgekehrt gilt: Wer auf Aktien verzichtet, kann keine 3 % entnehmen. Mit der Bundesanleihe trägt die Regel rund 2,0 %, am Geldmarkt rund 0,6 %. Dann ist der Fonds im Budget kaum noch spürbar. Der Befund zur Anleihenvariante würde erst kippen, wenn die dreißigjährige Rendite über 5,15 % steigt.
Erst aufbauen, dann ausschütten
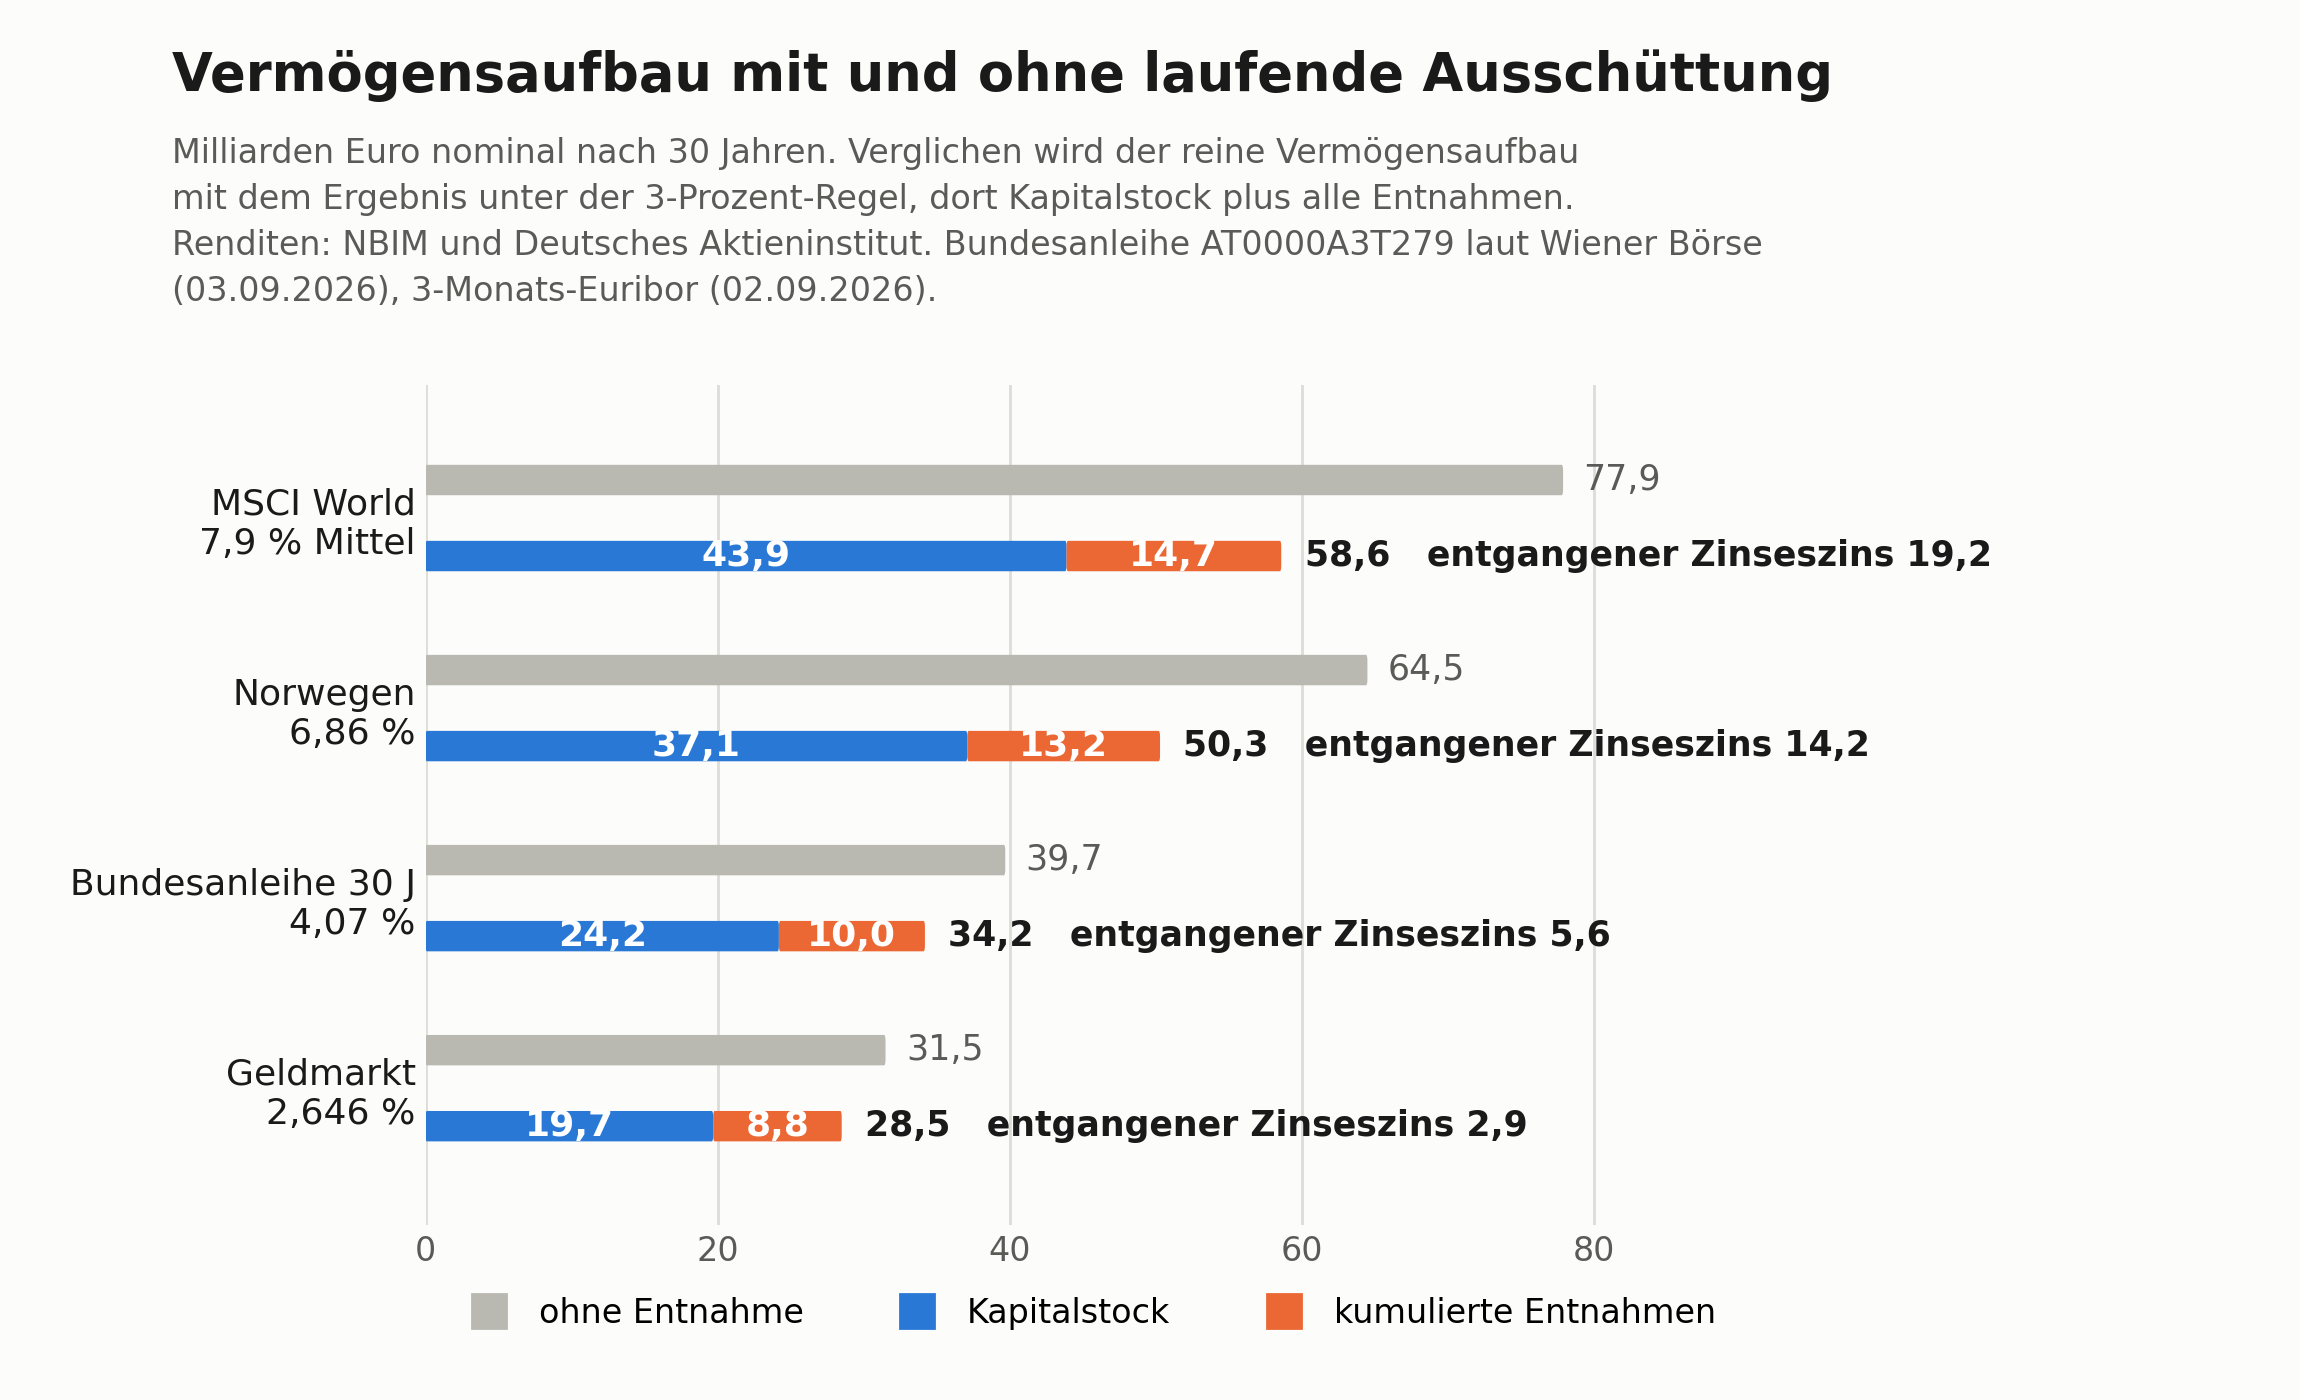
Dreißig Jahre laufende Ausschüttung kosten im norwegischen Fall rund 14 Mrd. Euro an Gesamtvermögen, 64,5 gegen 50,3 Mrd. Euro nominal. Das ist der entgangene Zinseszins auf das entnommene Geld, und zugleich der Preis dafür, dass der Fonds schon in der Aufbauphase im Budget wirkt.
Wer die ersten zehn Jahre nichts entnimmt, gibt dem Budget real fast gleich viel, 8,7 statt 8,9 Mrd. Euro, weil später von einer größeren Basis entnommen wird. Der Fonds ist am Ende aber um rund 1,4 Mrd. Euro größer, real 30,7 statt 29,3 Mrd. Euro. Für einen neuen Fonds ist das die naheliegende Konstruktion.
Zur Einordnung
Der Bund wendet für Pensionen heuer rund 30 Mrd. Euro auf, davon 18,0 Mrd. Euro als Bundesbeitrag zur gesetzlichen Pensionsversicherung und rund 11,8 Mrd. Euro netto für die Beamtenpensionen. Die Ausschüttung im dreißigsten Jahr läge im norwegischen Fall bei rund 1,05 Mrd. Euro, mit der Bundesanleihe bei rund 0,70 Mrd. Euro. Ein solcher Fonds ist ein ergänzender Baustein, keine Absicherung des Pensionssystems.
Offen bleibt die Herkunft des Geldes. Norwegen speist seinen Fonds aus Öl und Gas, zusätzlich zum ordentlichen Budget. In Österreich wäre es eingespartes oder geliehenes Geld. Ein kreditfinanzierter Staatsfonds ist eine gehebelte Position.
Sechs Konstruktionsmerkmale
Über dreißig Jahre ist die Rendite nicht das eigentliche Risiko. Ein breit gestreutes Portfolio liefert über diese Frist verlässlich. Das Risiko ist der politische Zugriff.
- Entnahmeregel vor der ersten Einzahlung, gesetzlich verankert und auf das Vermögen zu Jahresbeginn bezogen. Norwegen hat seine Regel 2001 beschlossen, als im Fonds noch wenig lag.
- Dotierung unabhängig von der Konjunktur. Gewinne aus Beteiligungen fallen gerade dann geringer aus, wenn das Budget ohnehin belastet ist.
- Veranlagung ausschließlich im Ausland. Für Österreich der politisch schwierigste, sachlich aber wesentlichste Punkt.
- Liquide, börsennotiert, indexnah. Norwegen hält 97,9 % in börsennotierten Titeln, täglich bewertbar.
- Getrennte Rollen: Das Finanzministerium setzt das Mandat, die Notenbank führt es aus, das Parlament erhält jährlich Bericht.
- Volle Transparenz. Norwegen veröffentlicht sämtliche Einzelpositionen.
Der Fall Irland
Irland hat 2001 genau so einen Fonds gegründet, den National Pensions Reserve Fund. Jedes Jahr floss 1 % des Bruttonationaleinkommens hinein, Entnahmen waren vor 2025 gesetzlich verboten. Die Konstruktion war strenger als alles, was bei uns diskutiert wird.
2009 wies ein Gesetz den Fonds an, 7,0 Mrd. Euro in Vorzugsaktien der beiden größten Banken des Landes zu stecken, und setzte die Anlagepolitik dafür außer Kraft. 4,0 Mrd. Euro kamen aus dem Fondsvermögen selbst. Ende 2009 lagen von 22,3 Mrd. Euro Vermögen 7,0 Mrd. Euro in zwei heimischen Bankaktien, ein knappes Drittel. 2010 folgten weitere Anweisungen, insgesamt 11,35 Mrd. Euro, und Ende 2010 standen 3,7 Mrd. Euro an Buchverlusten. Im Dezember 2014 endete das Mandat, das Vermögen ging in einen Fonds für Investitionen in die irische Wirtschaft über.
Drei Lehren sind übertragbar. Die Anlagepolitik stand in einem einfachen Gesetz, ein späteres Gesetz hob sie mit einfacher Mehrheit auf. Der Fonds durfte im Inland investieren, genau das machte ihn zum Instrument der Bankenrettung. Und gerade seine Liquidität machte den Zugriff attraktiv. Liquidität schützt vor dem Zwangsverkauf, nicht vor der Politik. Der Schutz muss aus der Verfassungsebene und aus der Auslandsbeschränkung kommen.
Die vollständige Analyse des norwegischen Staatsfonds ist im Juni 2026 als erste Studie der Reihe „30 Investmentstrategien aus 30 Jahren“ erschienen.
Quellen: Deutsches Aktieninstitut, MSCI-World-Rendite-Dreieck, Stand 31.12.2025 · NBIM, Halbjahresbericht 2026 · Wiener Börse, Schlusskurs AT0000A3T279 am 03.09.2026 · OeKB · 3-Monats-Euribor 02.09.2026 · Budgetdienst des Parlaments, UG 22 und 23 · National Pensions Reserve Fund, Jahresbericht 2009 · Comptroller and Auditor General, Jahresbericht 2010 · Investment of the National Pensions Reserve Fund and Miscellaneous Provisions Act 2009 · NTMA (Amendment) Act 2014 · eigene Berechnung. Stand 04.09.2026.
Für Redaktionen
Kernaussage: Aus 700 Mio. Euro im Jahr entstehen über dreißig Jahre 20 bis 34 Mrd. Euro in heutiger Kaufkraft. Ein Staatsfonds aus Anleihen verzehrt unter einer Drei-Prozent-Regel seine eigene Substanz, deshalb hält Norwegen 72 % Aktien.
Zitierfähig (aus dem Hintergrundpapier vom 04.09.2026):
- „Die Rendite ist nicht das Problem. Über dreißig Jahre liefert ein breit gestreutes Portfolio verlässlich. Das Problem ist, ob die Regel dreißig Jahre hält.“
- „Ein Staatsfonds aus Anleihen mit einer Drei-Prozent-Regel verzehrt sich selbst. Er verliert real jedes Jahr an Substanz. Deshalb hält Norwegen 72 Prozent Aktien, nicht aus Risikofreude, sondern weil die Rechnung sonst nicht aufgeht.“
- „Wer keine Aktien will, kann keine drei Prozent entnehmen. Dann sind es zwei, und der Fonds ist im Budget kaum spürbar.“
- „Zehn Jahre Aufbauphase kosten das Budget real fast nichts und machen den Fonds um gut eine Milliarde größer. Für einen neuen Fonds ist das die naheliegende Konstruktion.“
- „Irland hat 2001 genau so einen Fonds gegründet. 2009 hat ein einziges Gesetz das alles ausgehebelt. 2014 gab es den Fonds nicht mehr.“
Zahlen mit Quelle und Stichtag
- 700 Mio. Euro über 30 Jahre mit 3-%-Regel: 20,2 bis 34,1 Mrd. Euro real, Geldmarkt 16,9 Mrd. (eigene Berechnung, Renditen siehe Tabelle)
- Substanz unter 3-%-Regel: Bundesanleihe 30 Jahre minus 1,05 % real p. a., Norwegen plus 1,65 % (eigene Berechnung)
- Rendite Bundesanleihe AT0000A3T279: 4,07 % (Wiener Börse, 03.09.2026)
- Aufbauphase zehn Jahre: plus 1,4 Mrd. Euro Kapitalstock bei nahezu gleichen Entnahmen (eigene Berechnung)
- Irland: 7,0 von 22,3 Mrd. Euro in zwei Bankaktien Ende 2009 (NPRF, Jahresbericht 2009)
Grafiken zum Abdruck, honorarfrei mit Nachweis „Grafik: Dr. Josef Obergantschnig“:
- 700 Mio. Euro jährlich, 30 Jahre, ohne Entnahme
- 700 Mio. Euro jährlich, 30 Jahre, mit 3-Prozent-Regel
- Vermögensaufbau mit und ohne laufende Ausschüttung
Rückfragen: Dr. Josef Obergantschnig · office@obergantschnig.at · +43 664 2205642 · Rückmeldung in der Regel am selben Werktag, gerne per Telefon oder E-Mail
Keine Anlageberatung. Die Inhalte dienen der Information und ersetzen keine individuelle Beratung.