


Ein Staatsfonds für Österreich
von Josef Obergantschnig
Am 28. August hat Bundeskanzler Christian Stocker einen österreichischen Staatsfonds ins Spiel gebracht. Gespeist werden soll er aus etwa der Hälfte der Gewinne aus den Staatsbeteiligungen, das wären rund 700 Mio. Euro im Jahr, zweckgebunden für das Pensionssystem. Ich habe mir angesehen, wie man so einen Fonds baut und was er leisten würde. Das Vorbild liegt nahe: den norwegischen Staatsfonds habe ich für die erste Studie der Reihe „30 aus 30“ ausführlich analysiert.
Ein Staatsfonds scheitert nicht an der Rendite. Er scheitert daran, ob seine Regel ein Jahr wie 2008 übersteht. Norwegen hat damals 23,4 % verloren. Auf das heutige Fondsvermögen übertragen wären das 469 Mrd. Euro in einem Jahr, rund 83.000 Euro je Einwohnerin und Einwohner. Die Ausschüttung an den Staat floss trotzdem.
Sechs Regeln, die Norwegen richtig macht
- Die Regel steht vor dem Geld. Norwegen hat seine Entnahmeregel 2001 beschlossen, als im Fonds noch fast nichts drin war, damals 4 % der erwarteten Realrendite, seit 2017 3 %. Wer die Regel erst formuliert, wenn schon ein großes Vermögen da ist, steht bereits unter Verwendungsdruck. 2026 werden 579 Mrd. Kronen entnommen, rund 51 Mrd. Euro oder 2,7 % des Vermögens zu Jahresbeginn.
- Die Entnahme hängt am Vermögen, nicht am Ertrag. Im Verlustjahr bekommt der Staat sein Geld, als wäre nichts geschehen, und der Fonds trägt den Verlust allein. Damit ist er für das Budget berechenbar und für die Politik uninteressant.
- Kein Euro im eigenen Land. Heimische Titel liegen in einem zweiten, rund fünfzigmal kleineren Fonds mit rund 39 Mrd. Euro. Und aus diesem wird seit 2025 jährlich entnommen, damit der Staat nicht zu viel von der eigenen Börse besitzt. Bei uns hätte ein solcher Fonds ein Größenproblem: Die heimischen Titel im prime market der Wiener Börse sind zusammen 209,6 Mrd. Euro wert, Stand 08.09.2026. Dreißig Jahre Einzahlung wären 21,0 Mrd., also 10 % dieses Marktes. Genau bei 10 % zieht Norwegen die Reißleine.
- Im Verlustjahr wird zugekauft. Die Zielquote liegt bei 70 % Aktien. Fällt der Markt, sinkt die Quote unter das Ziel, und die Regel verlangt nachzukaufen, und zwar billiger. Dafür braucht es keinen Mut, nur eine Regel, die niemand im Einzelfall aussetzen darf.
- Keine Garantie, keine Inlandsquote. Hier haben wir in Österreich das Gegenteil erlebt. Die prämienbegünstigte Zukunftsvorsorge hatte eine Kapitalgarantie und eine Mindestquote in Aktien eines kleinen Marktes. Ende 2011 waren 124.306 Verträge ausgestoppt, 7,8 % aller aufrechten Verträge, und an der folgenden Erholung nicht mehr beteiligt. Norwegen kauft im Tief nach, Österreich hat im Tief verkauft.
- Krisenpolitik läuft über eigene Vehikel. Im März 2020 forderten Ökonomen, der Ölfonds solle norwegische Aktien kaufen. Er blieb unberührt. Das Parlament beschloss binnen einer Woche einen eigenen, befristeten Krisenfonds über 50 Mrd. Kronen. Gebraucht wurden 9,1 Mrd., 2024 war er wieder geschlossen.
Der Gegenfall Irland. Der irische Pensionsreservefonds war auf dem Papier strenger als alles, was bei uns diskutiert wird, Entnahmen bis 2025 gesetzlich untersagt. 2009 wies ein einziges Gesetz sieben Milliarden Euro in Vorzugsaktien der zwei größten Banken des Landes an. Ende 2009 lagen 31,4 % des Fondsvermögens außerhalb der eigenen Anlagepolitik, 2014 wurde der Fonds aufgelöst. Die Regel hielt genau bis zu dem Zeitpunkt, an dem sie gebraucht worden wäre.
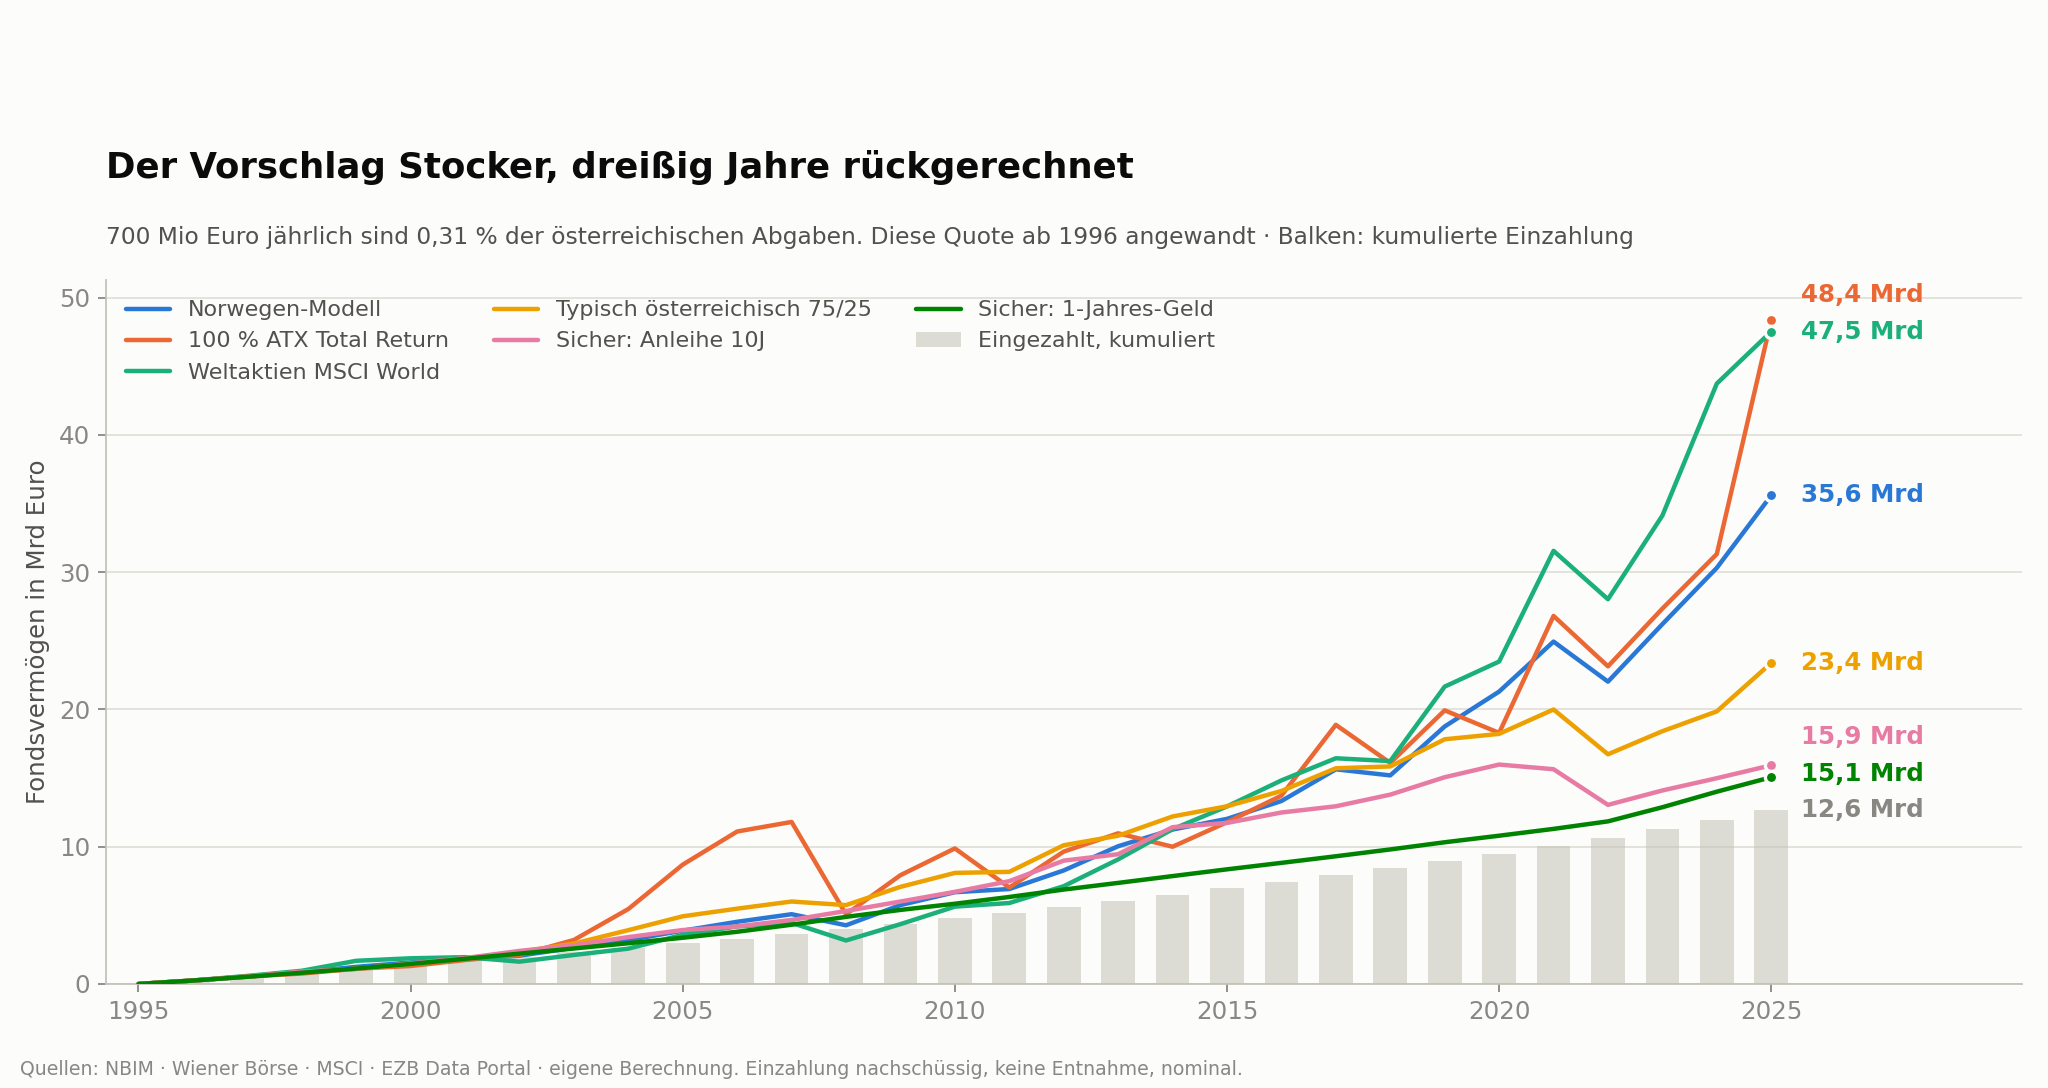
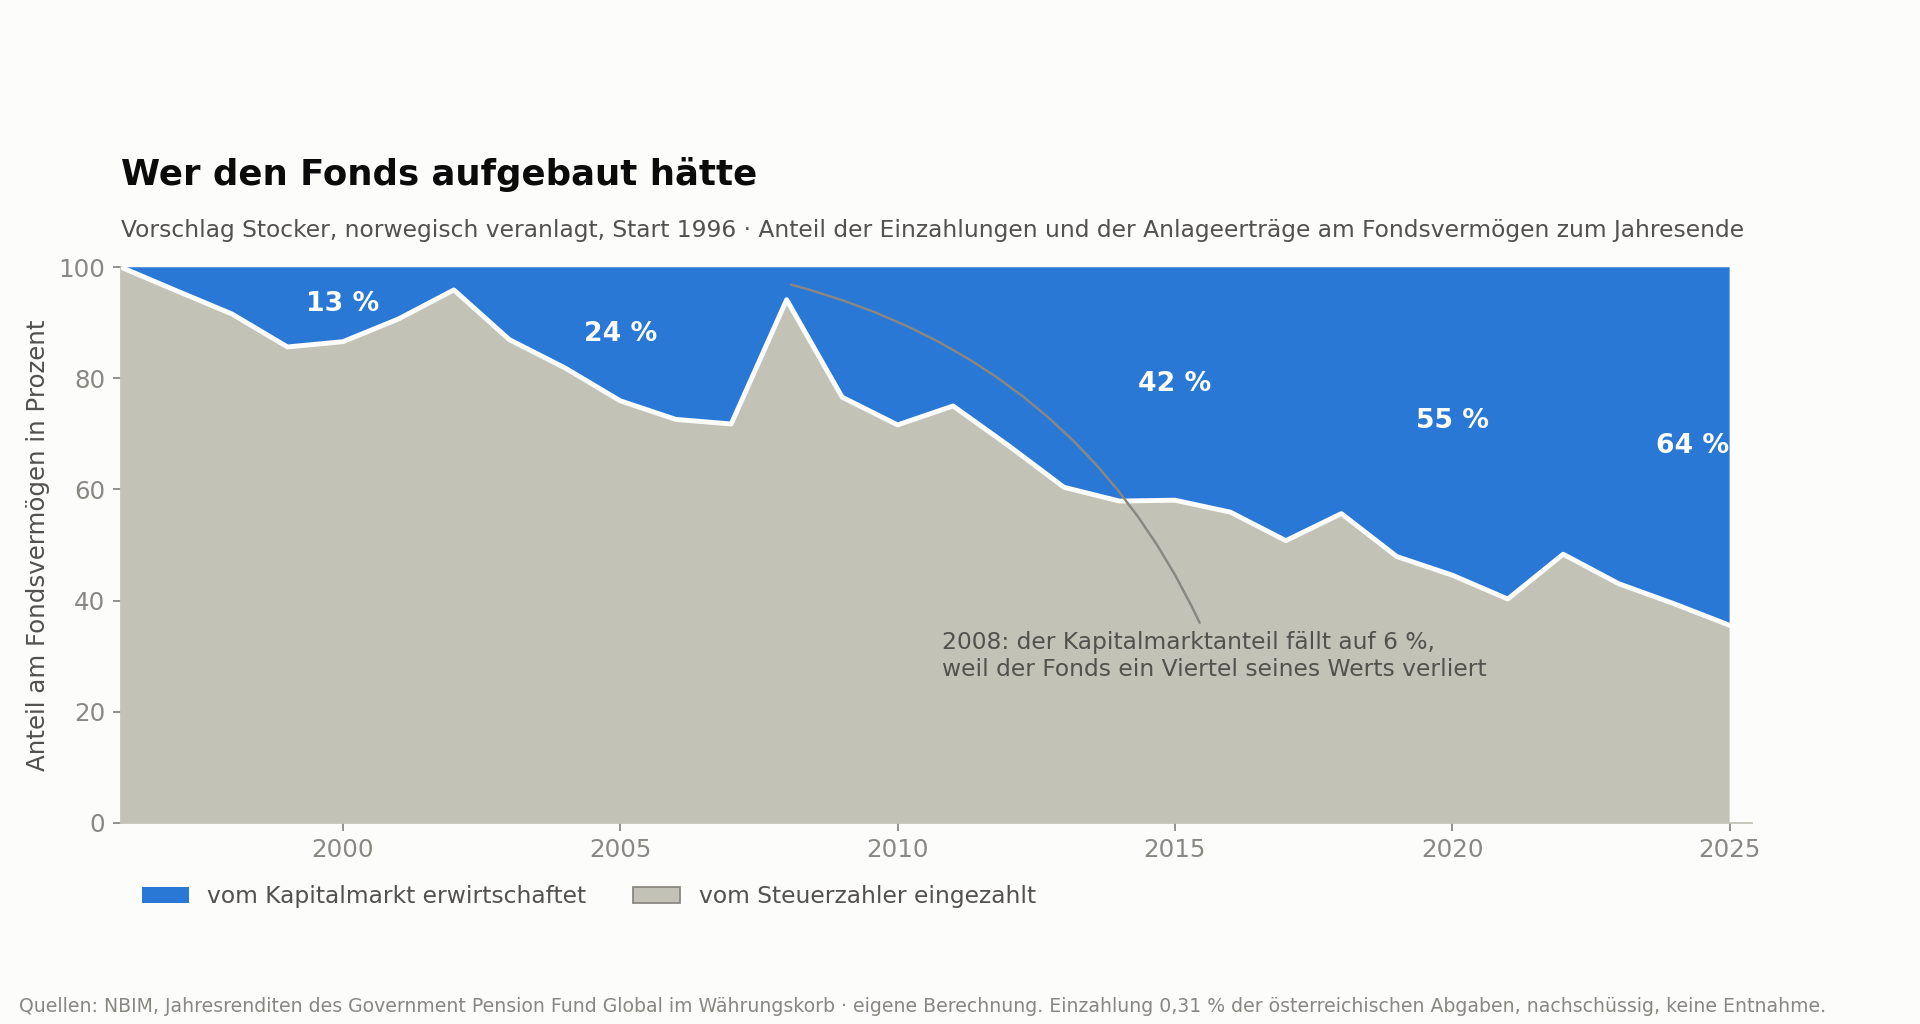
Was wäre, wenn Österreich 1996 begonnen hätte? Die 700 Mio. Euro entsprechen 0,31 % der österreichischen Abgaben. Mit genau dieser Quote ab 1996, im selben Jahr wie Norwegen, und norwegisch veranlagt, stünden heute rund 36,6 Mrd. Euro da. Eingezahlt worden wären 12,6 Mrd. Zwei Drittel des Vermögens kämen damit vom Kapitalmarkt und nicht direkt vom Steuerzahler. Das ist genau die Struktur des norwegischen Fonds.
Nach der Drei-Prozent-Regel ließen sich daraus rund 1,1 Mrd. Euro im Jahr entnehmen. Der Bund wendet für Pensionen heuer rund 30 Mrd. Euro auf, die Beamtenpensionen eingerechnet, das wären rund 3,7 %. Ein Staatsfonds dieser Größe löst das Pensionsproblem nicht. Er verschiebt einen Teil der Finanzierung vom Steuerzahler auf den Kapitalmarkt.
„Norwegen hat halt Öl“? Norwegen hat über dreißig Jahre 15,7 % seiner Abgaben eingezahlt. Auf Österreich übertragen wären das 35,7 Mrd. Euro pro Jahr, das 51-fache der vorgeschlagenen 700 Mio. und mehr, als der Bund heute für sämtliche Pensionen zuschießt. Das Öl erklärt, warum Norwegen so viel mehr hat. Es erklärt nicht, warum wir gar nichts haben.
Die Veranlagung entscheidet. 700 Mio. Euro jährlich über dreißig Jahre, eingezahlt werden in jedem Fall 21,0 Mrd.: Mit Weltaktien stünden am Ende 199,1 Mrd., nach norwegischem Muster 102,6 Mrd., mit einer typisch österreichischen Mischung aus 75 % Anleihen und 25 % Aktien 62,8 Mrd. und mit einem reinen Sicherheitsinvestment 36,7 Mrd. Basis sind die Zehnjahresrenditen bis 30.06.2026, und dieses Jahrzehnt war für Aktien außergewöhnlich. Mit dem norwegischen Langfristschnitt von 6,86 % stünden statt 102,6 nur 64,5 Mrd. da. Am Abstand ändert das wenig, am Niveau schon. Und ein zinsorientierter Fonds verzehrt unter einer Drei-Prozent-Regel seine eigene Substanz, real rund 1,45 % pro Jahr. Deshalb hält Norwegen gut 72 % Aktien.
Der Zeitpunkt der Krise. Über ein Jahr lag die Verlustwahrscheinlichkeit am US-Aktienmarkt historisch bei 30,9 %, über zwanzig Jahre bei 0,1 %. Über den Horizont, für den ein Staatsfonds gebaut wird, verschwindet das Verlustrisiko fast vollständig. Über den Horizont, in dem die Politik ihn beurteilt, liegt es bei knapp einem Drittel.
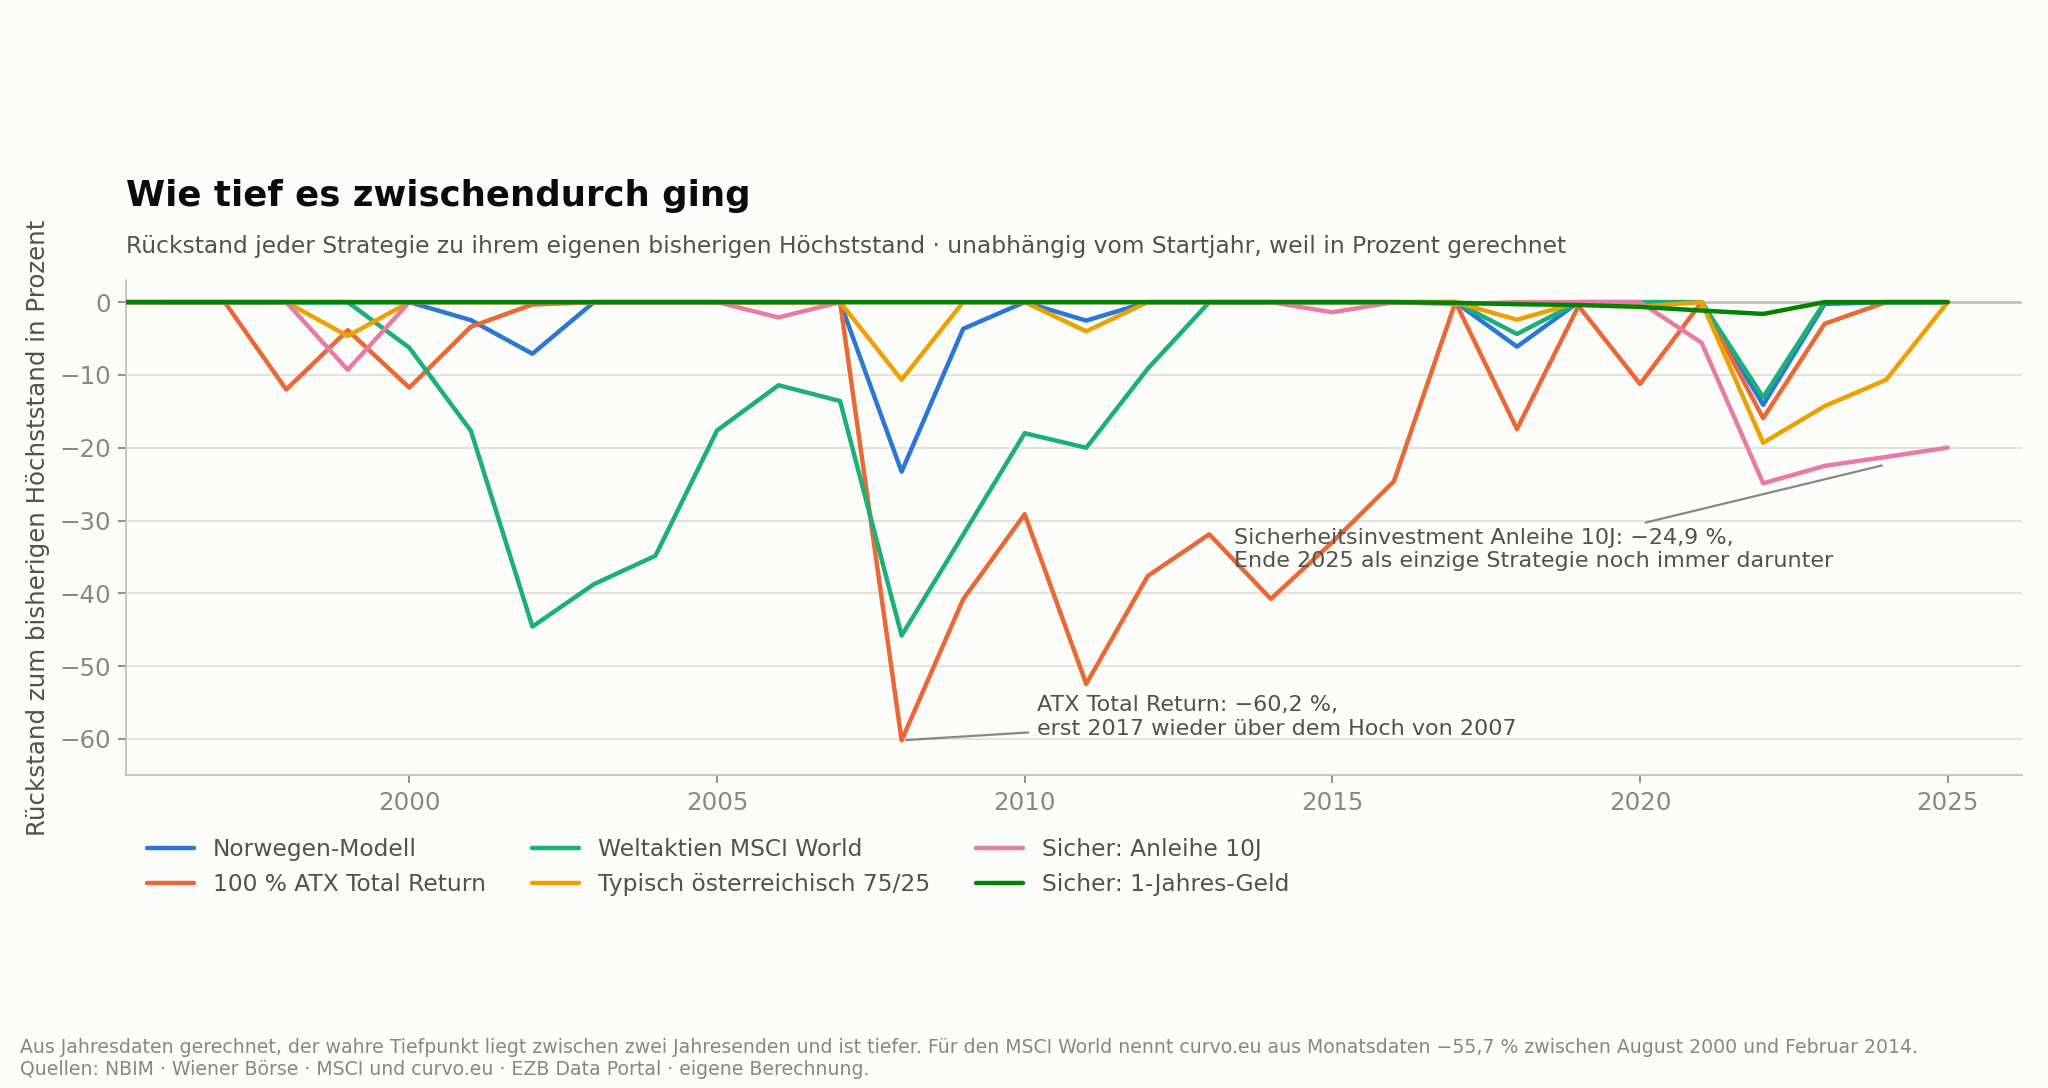
Die eigentliche Prüffrage lautet deshalb nicht, ob 6,86 % erreichbar sind. Sie lautet, ob ein politisches System ein Jahr mit minus 23 % übersteht, ohne die Regel anzugreifen. Ein Staatsfonds scheitert nicht an der Rendite. Er scheitert am Zugriff.
Quellen: Norges Bank Investment Management, Jahresrenditen und Jahresberichte · Norwegisches Finanzministerium, revidiertes Nationalbudget Mai 2026 und Fondsmeldung · Folketrygdfondet · Finanzmarktaufsicht, Berichte zur prämienbegünstigten Zukunftsvorsorge 2012, 2013 und 2018 · National Pensions Reserve Fund, Jahresberichte · Wiener Börse · MSCI · Europäische Zentralbank · Schroders auf Basis der Daten von Robert Shiller · eigene Berechnung. Stand 09.09.2026.
Für Redaktionen
Kernaussage: Ein Staatsfonds scheitert nicht an der Rendite, sondern daran, ob seine Regel ein Jahr wie 2008 übersteht. Hätte Österreich 1996 mit derselben Quote begonnen, über die heute gesprochen wird, lägen jetzt rund 36,6 Mrd. Euro im Fonds, zwei Drittel davon vom Kapitalmarkt erwirtschaftet.
Zitierfähig (aus der Auswertung vom 09.09.2026):
- „Ein Staatsfonds scheitert nicht an der Rendite. Er scheitert am Zugriff.“
- „Öl erklärt, warum Norwegen so viel mehr hat. Es erklärt nicht, warum wir gar nichts haben.“
- „Norwegens Pension Fund investiert keinen einzigen Euro im eigenen Land. Bei uns hat diese Frage noch niemand gestellt.“
Zahlen mit Quelle und Stichtag
- Verlust Norwegen 2008: minus 23,4 %, auf das heutige Vermögen 469 Mrd. Euro (NBIM, Vermögen 30.06.2026)
- Entnahme 2026: 579 Mrd. Kronen, rund 51 Mrd. Euro, 2,7 % des Vermögens (revidiertes Nationalbudget Mai 2026)
- Rückrechnung Österreich ab 1996, 0,31 % der Abgaben: 36,6 Mrd. Euro Endwert, 12,6 Mrd. eingezahlt (eigene Berechnung, 6,86 % p. a., bis 30.06.2026)
- Norwegens Einzahlung: 15,7 % der Abgaben 1996 bis 2025, auf Österreich 35,7 Mrd. Euro pro Jahr (eigene Berechnung auf Basis Finanzministerium Norwegen)
- Zukunftsvorsorge: 124.306 ausgestoppte Verträge Ende 2011, 7,8 % (FMA, Bericht 2012)
- Irland: 31,4 % des Fondsvermögens Ende 2009 außerhalb der Anlagepolitik (NPRF, Jahresbericht 2009)
Grafiken zum Abdruck, honorarfrei mit Nachweis „Grafik: Dr. Josef Obergantschnig“:
- Der Vorschlag Stocker, dreißig Jahre rückgerechnet
- Wer den Fonds aufgebaut hätte
- Wie tief es zwischendurch ging
Rückfragen: Dr. Josef Obergantschnig · office@obergantschnig.at · +43 664 2205642
Keine Anlageberatung. Die Inhalte dienen der Information und ersetzen keine individuelle Beratung.