


Zukunftsdepot: Fünf Fragen, die Eltern jetzt stellen
von Josef Obergantschnig
Finanzbildung beginnt nicht erst mit dem ersten Gehaltszettel. Die Bundesregierung hat dafür das sogenannte Zukunftsdepot auf den Tisch gebracht: Bereits Kinder sollen die Möglichkeit bekommen, an der Börse zu investieren. Am Montag ist die Begutachtung zu Ende gegangen. Höchste Zeit also, die wichtigsten Fragen zu sortieren. Viele Unternehmerinnen und Unternehmer sind selbst Eltern, und gerade sie wissen, was Zeit und Zinseszins über Jahre bewirken können.
1. Was ist das Zukunftsdepot?
Ein Depot, in dem für ein Kind veranlagt wird, mit steuerlichen Vorteilen bis zum 18. Geburtstag. Ziel der Politik ist es, Finanzbildung zu fördern und junge Menschen früh an den Kapitalmarkt heranzuführen.
2. Wer darf einzahlen?
Vorgesehen sind die Eltern. Bundeskanzler Stocker hält an der Grundstruktur fest, zeigt sich aber offen dafür, neben den Eltern weitere Einzahler zuzulassen. Wer das konkret sein wird, ist noch nicht entschieden.
3. Wie viel kann man einzahlen?
Der Höchstbetrag liegt bei 5.000 Euro im Jahr. Dazu kommt ein Startbonus von 500 Euro für die Jahrgänge 2027 und 2028.
4. Ab wann geht es los?
Der Start ist für den 1. Juli 2027 geplant.
5. Was ist steuerfrei, und wo ist die Lücke?
Steuerfrei bis 18 sind nach dem bisherigen Plan nur die Kurssteigerungen. Wirft das Investment Zinsen oder bei Aktien Dividenden ab, müssen diese versteuert werden.
Und genau hier sehe ich eine Lücke. Gerade in Österreich spielen Dividenden eine große Rolle. Der österreichische Aktienmarkt gehört im internationalen Vergleich zu den dividendenstärksten, die heimischen Unternehmen schütten rund die Hälfte ihrer Gewinne aus. Behalten Unternehmen ihre Gewinne dagegen ein, schlagen sie sich im Kurs nieder, und Kursgewinne bleiben im Zukunftsdepot steuerfrei. Es würde mich deshalb nicht wundern, wenn bei der Fondsauswahl der eine oder andere einen weiten Bogen um dividendenstarke Märkte wie Wien macht. Für junge Menschen wird die Wiener Börse damit steuerlich fast „uninteressant“, und das in einem Jahr, in dem der ATX inklusive Dividenden seit Jahresbeginn rund 28 % zugelegt hat (Stand 12.11.2026).
Mein Vorschlag: sämtliche Erträge bis zum 18. Geburtstag steuerfrei stellen. Das würde das Konzept deutlich vereinfachen und jungen Menschen einen erheblichen Mehrwert liefern.
Macht ein Weltaktien-ETF Sinn?
Für viele Eltern wird die Wahl auf einen breit gestreuten Weltaktien-ETF fallen, etwa auf den MSCI World. Das ist aus meiner Sicht eine vernünftige Basis. Man muss aber wissen, worauf man sich einlässt. Der Name klingt nach Welt, drinnen steckt vor allem Amerika. Ende Oktober lag der Anteil der USA im MSCI World bei 72,8 %, knapp 30 % entfielen auf Technologiewerte. Allein Nvidia brachte es auf 5,3 %, mehr als doppelt so viel wie die gesamte Schweiz mit 2,3 %. Die zehn größten Titel stehen zusammen für mehr als ein Viertel des Index. Wer heute einen Weltaktien-ETF kauft, setzt also zu einem guten Teil auf eine Handvoll amerikanischer Technologiekonzerne.
Und auch die Schwankungen gehören dazu. Seit dem Jahr 2000 hat der MSCI World in Euro mehrmals kräftig verloren. In der Dotcom-Krise ging es um 54,3 % nach unten, in der Finanzkrise um 55,7 %. Bis der alte Höchststand wieder erreicht war, vergingen 78 beziehungsweise 64 Monate. Nach dem Corona-Einbruch von 32,6 % waren es nur sechs Monate.
Zwei Kinder, zwei 18. Geburtstage
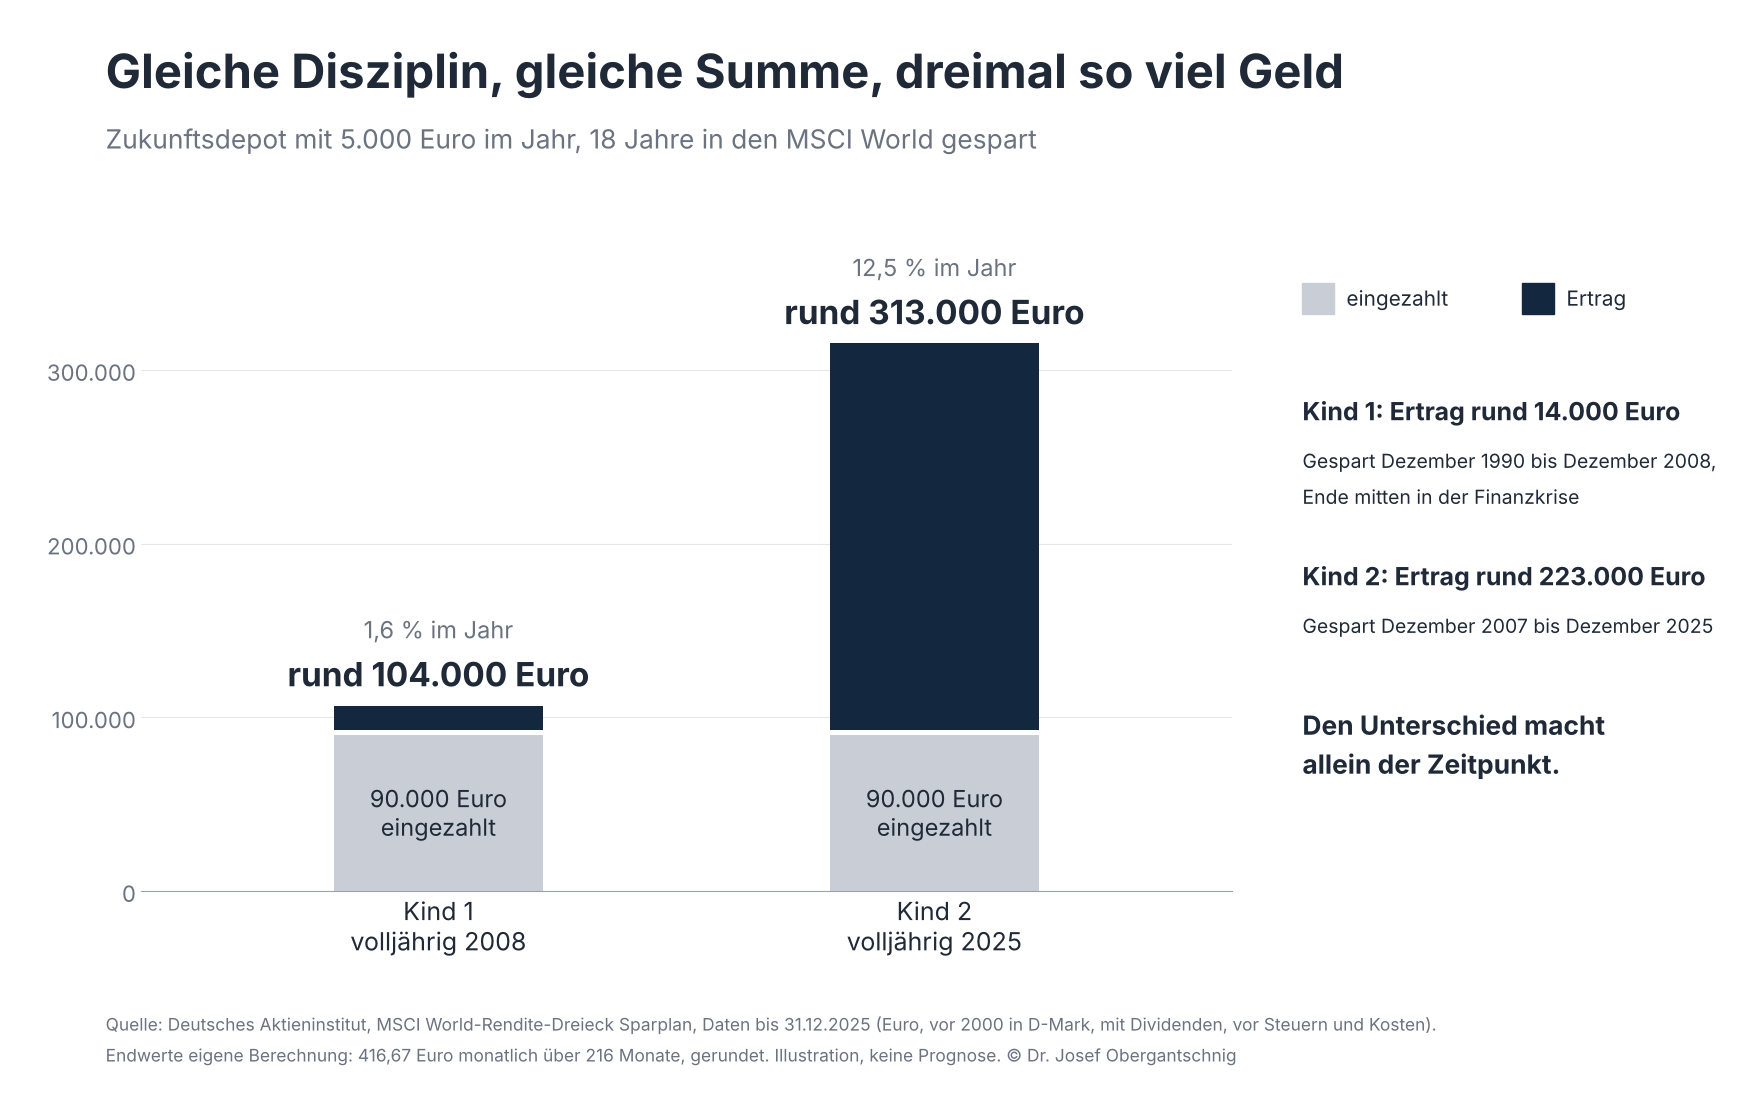
Wie viel das ausmacht, zeigt ein Blick auf zwei Kinder, deren Eltern jeweils 18 Jahre lang jeden Monat gleich viel in den MSCI World gespart haben. Das erste Kind wird 2008 volljährig, mitten in der Finanzkrise. Das zweite wird 2025 volljährig.
↳ Gespart von Dezember 1990 bis Dezember 2008: rund 1,6 % im Jahr.
↳ Gespart von Dezember 2007 bis Dezember 2025: rund 12,5 % im Jahr.
Umgelegt auf das Zukunftsdepot mit den vollen 5.000 Euro im Jahr, also 90.000 Euro eingezahlt: Im ersten Fall wären es am 18. Geburtstag rund 104.000 Euro gewesen, im zweiten rund 313.000 Euro. Gleiche Disziplin, gleiche Summe, dreimal so viel Geld. Den Unterschied macht allein der Zeitpunkt.
Gleichzeitig gilt: Je länger man spart, desto ruhiger wird die Rendite. Über einen einzelnen Zeitraum von einem Jahr reichte die Spanne beim MSCI World-Sparplan von minus 42,2 % bis zu Werten weit im Plus. Über 20 Jahre lag selbst der schlechteste Zeitraum bei plus 2,2 % im Jahr, im Durchschnitt waren es 8,6 %.
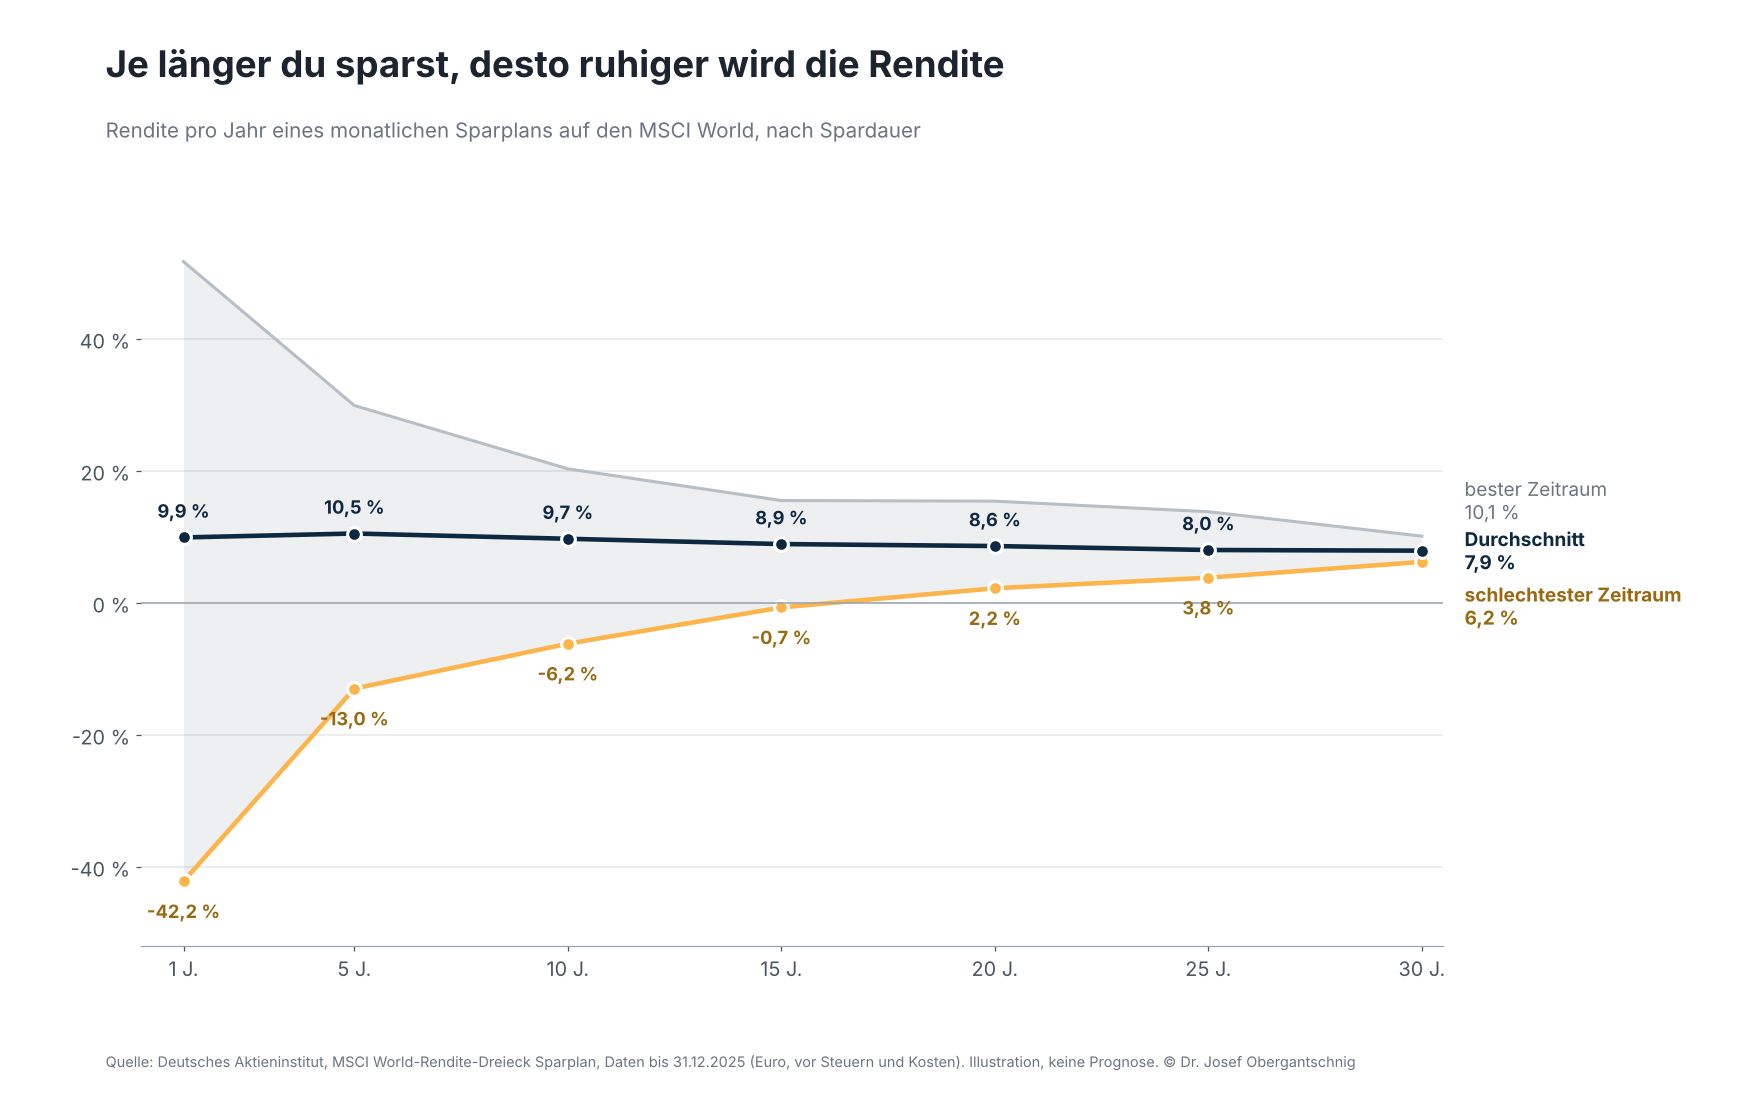
Die Lehre daraus: Der 18. Geburtstag ist ein Datum, aber kein guter Verkaufstermin. Meinen eigenen Kindern würde ich deshalb empfehlen, gegen Ende das Risiko schrittweise herauszunehmen. Ausgenommen natürlich, sie veranlagen das Geld danach ohnehin weiter. Dann zählt nicht der Geburtstag, sondern der Tag, an dem das Geld wirklich gebraucht wird.
Quellen: Deutsches Aktieninstitut, Rendite-Dreieck MSCI World für die monatliche Geldanlage, Stand 31.12.2025, MSCI World in Euro (vor 2000 in D-Mark) mit wiederangelegten Dividenden, ohne Kosten und Steuern. Endwerte eigene Berechnung, gerundet. Rückschläge und Erholungszeiten: eigene Berechnung, MSCI World in Euro. Länder-, Sektor- und Titelgewichte: MSCI, Factsheet MSCI World Index (USD), Stand 30.10.2026. ATX: Stand 12.11.2026.
Mein Fazit
Das Zukunftsdepot ist aus meiner Sicht grundsätzlich sehr begrüßenswert. Wer früh beginnt, hat die Zeit auf seiner Seite, und Zeit ist an der Börse der wichtigste Verbündete. Mit einer kleinen Korrektur bei den Dividenden wäre es ein richtig gutes Instrument. Wenn in den Ministerien noch einmal die Köpfe zusammengesteckt werden: Ich liefere gerne die Kaffeebohnen für den einen oder anderen Espresso.
Stand: 13. November 2026. Das Zukunftsdepot ist noch nicht beschlossen, Details können sich ändern.
Keine Anlageberatung. Die Inhalte dienen der Information und ersetzen keine individuelle Beratung.